Como organizar contas e sair do aperto sem piorar o mês
Quando os gastos saem do controle, pode ser difícil saber por onde começar. Aprenda a organizar seu orçamento e encontrar uma saída do aperto com mais clareza.
Quando as contas se acumulam, a sensação é de que tudo apertou ao mesmo tempo. Boletos vencidos, o dinheiro acaba antes do mês terminar, e a preocupação com a casa, a família e tudo que está por vir toma conta.
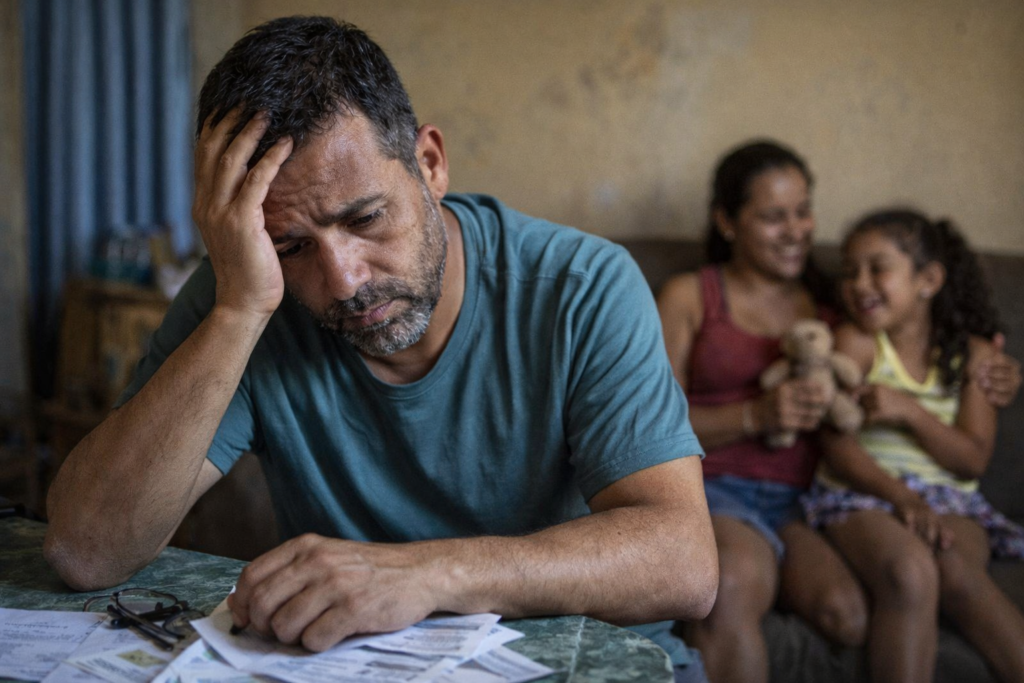
Nesse momento, é normal querer resolver tudo de uma vez e acabar mais confuso. Porém, sair do aperto não acontece com uma solução rápida. O início é marcado por clareza, definição das prioridades e passos simples que ajudam a organizar as finanças sem piorar o mês.
O que você vai aprender neste texto:
- por onde começar quando as contas saíram do controle
- o que pagar primeiro quando não dá para pagar tudo
- como cortar gastos sem bagunçar ainda mais a rotina
- o que fazer nos próximos dias para ganhar fôlego
- como evitar que o aperto volte
Antes de tudo: não é necessário resolver tudo de uma vez só
Quando a situação financeira aperta, a tendência é querer resolver todos os problemas de uma vez. Porém, na prática, isso quase nunca funciona.
O primeiro passo é outro: pare, respire e entenda o que está acontecendo. Não para se culpar, mas para enxergar claramente o que pesa mais e o que precisa ser prioridade.
Sair do aperto não acontece por mágica. É preciso organizar a bagunça, estabelecer prioridades urgentes e evitar decisões feitas sob pressão.
1. Entenda para onde seu dinheiro está indo atualmente
Antes de decidir o que cortar ou pagar primeiro, é essencial saber para onde seu dinheiro realmente está sendo direcionado.
Você pode realizar essa tarefa no papel, no app de notas do celular ou em uma planilha simples. O importante é separar tudo em três grupos:
1. Contas essenciais
aluguel, água, luz, alimentação, transporte, remédios e tudo que mantém o seu cotidiano
2. Dívidas e contas atrasadas
cartão de crédito, boletos vencidos, parcelas em atraso, empréstimos já assumidos
3. Gastos que podem ser revistos
compras impulsivas, assinaturas pouco utilizadas, despesas que podem ser postergadas e pequenos gastos que parecem irrelevantes, mas pesam no total
Esse passo é essencial porque, muitas vezes, temos a impressão de que “o dinheiro desaparece sem motivo”. Na realidade, o que falta quase sempre é uma visão mais clara do conjunto, não apenas dinheiro.
2. Quando não dá para pagar tudo, qual conta deve ser prioridade?
Muita gente tem essa dúvida quando está apertado: qual conta pagar primeiro?
Se o dinheiro não é suficiente para tudo, o recomendado é priorizar o que afeta diretamente seu dia a dia. Geralmente, a ordem é esta:
1. O que garante o funcionamento do seu cotidiano
aluguel, energia, água, alimentação, transporte e medicamentos
2. O que pode crescer rápido se ficar em atraso
dívidas com juros altos, como cartão de crédito e cheque especial
3. O que pode ser negociado com mais calma
contas atrasadas, parcelas e cobranças que permitem negociação ou acordo
Nem sempre a conta mais importante é a maior. Frequentemente, o que é urgente é aquilo que, se não pago, pode afetar sua casa, sua saúde ou sua capacidade de trabalhar.
3. Reduza o que pesa sem desorganizar ainda mais seu dia a dia
Quando o orçamento aperta, cortar gastos é fundamental. Mas isso não significa eliminar tudo sem pensar.
O melhor é começar eliminando o que não é essencial e os gastos que você faz quase sem notar, para não atrapalhar demais sua rotina.
Vale a pena observar, por exemplo:
- assinaturas que você quase não usa
- compras feitas por impulso
- gastos pequenos, mas frequentes
- hábitos que ficaram mais caros sem perceber
- despesas que podem ser adiadas por um tempo
A ideia não é complicar ainda mais sua rotina, mas sim abrir espaço para o que realmente importa no momento.
4. Negociar pode ser melhor do que fingir que a dívida não existe
Quando uma conta está atrasada, fingir que o problema não existe normalmente só aumenta o valor da dívida.
Se já ficou claro que não será possível quitar tudo agora, talvez seja melhor avaliar com calma o que pode ser negociado. Muitas vezes, organizar a dívida de forma transparente é mais eficiente do que simplesmente adiar o problema sem ter ideia de quanto ele pode crescer.
Antes de começar a negociar, responda a três perguntas básicas:
- quanto eu realmente consigo pagar hoje?
- essa proposta cabe no meu mês?
- isso resolve ou só adia o problema?
Negociar não é sinal de derrota. Na maioria das vezes, é o primeiro passo para recuperar o controle das suas finanças.
5. Se você está apertado agora, foque nas próximas 48 horas
Quando a pressão financeira aperta, tentar “colocar toda a vida financeira em ordem” pode parecer demais. Por isso, em vez de tentar resolver tudo de uma vez, é melhor focar primeiro em os próximos dois dias.
O que fazer agora
1. Liste tudo que vence primeiro
anote no papel quais contas têm pagamento mais urgente
2. Separe o que é essencial do que pode esperar
nem todas as contas precisam ser pagas imediatamente
3. Suspenda gastos que não são essenciais
isso ajuda a evitar que sua situação financeira se complique ainda mais
4. Verifique o que pode ser renegociado
algumas dívidas aceitam acordos, o que já ajuda a aliviar a pressão
5. Evite aumentar as despesas por impulso
com a cabeça cheia, é mais fácil tomar decisões financeiras equivocadas
Às vezes, sair do aperto começa assim: recuperando o fôlego para seguir para o próximo passo.
6. Falar sobre dinheiro em casa pode ajudar mais que esconder o problema
Muitas pessoas carregam tudo sozinhas, como se não pudessem dividir o problema. Mas quando o aperto afeta a família, guardar a situação costuma aumentar o peso emocional.
Isso não significa transformar o assunto em culpa ou discussão. Trata-se de alinhar expectativas e deixar claro o que precisa ser ajustado naquele momento.
Pode ser algo assim:
- explicar que o mês ficou mais apertado
- combinar o que vai ser prioridade agora
- reduzir alguns gastos de forma temporária
- envolver quem divide a rotina com você
Quando todos entendem o contexto, ficar mais calmo para enfrentar essa fase se torna muito mais fácil.
7. Sair do aperto não é só pagar as contas do dia
Superar as dificuldades do mês atual já representa um progresso significativo. Porém, assim que o mais urgente estiver sob controle, é essencial pensar em como evitar que essa pressão financeira volte a acontecer em breve.
Algumas atitudes simples podem fazer toda a diferença:
- acompanhar os gastos semanalmente
- separar despesas fixas das variáveis
- evitar assumir parcelas sem avaliar o impacto
- tentar criar, aos poucos, uma folga no orçamento
- reavaliar hábitos que pesam sem notar
Não é preciso resolver tudo de uma vez. O mais importante é ganhar controle, mesmo que aos poucos.
Quando é indicado considerar um empréstimo?
Em alguns momentos, recorrer a um empréstimo pode ser uma opção para reorganizar as finanças. Mas isso só vale a pena se ajudar a colocar tudo em ordem — e não acabar gerando mais uma dívida complicada de administrar depois.
Por isso, antes de decidir, é fundamental refletir sobre três aspectos:
- esse valor resolve um problema real?
- a parcela cabe na sua rotina?
- isso vai aliviar ou pode apertar ainda mais o mês lá na frente?
Se não tiver certeza sobre essas questões, o mais indicado é refletir bem sobre sua situação antes de seguir adiante.
Para fechar
Sair do aperto nem sempre é rápido. Porém, pode começar com passos simples, possíveis e mais realistas. Ter clareza sobre o que pesa no orçamento, entender o que deve ser prioridade e evitar atitudes impulsivas já ajuda a diminuir o caos e recuperar um pouco do controle.
Related content
Como usar um empréstimo sem se enrolar
Pensando em pedir um empréstimo? Entenda como avaliar parcelas, juros e outros cuidados importantes para decidir com mais segurança.
Keep reading * Você continuará no site atual
Como usar um empréstimo sem se enrolar
Keep reading Você continuará no site atual