O que ocorre ao não quitar o empréstimo? Descubra as medidas necessárias
Você já refletiu sobre o que acontece quando um empréstimo não é quitado corretamente? Assim como em outros serviços financeiros, é fundamental manter o pagamento das parcelas em dia para evitar multas e complicações. Saiba aqui quais são as consequências de não pagar o empréstimo e como solucionar essa situação!
Como é o processo para contratar um empréstimo?
Pedir um empréstimo é uma opção interessante para quem precisa de dinheiro extra. No Brasil, várias instituições, como bancos e financeiras, oferecem esse serviço, e o processo para contratar geralmente é rápido e simples.
O interessado deve buscar a oferta que melhor se encaixa no seu perfil, fazer uma simulação e enviar a proposta. Essa etapa pode ocorrer presencialmente ou online, conforme a instituição.
DICAS
Renegociação de empréstimo
Quer aprender a renegociar seu empréstimo? Confira aqui as melhores dicas!
CONFERIR * Você será direcionado para um site externo
Renegociação de empréstimo
CONFERIR Você será direcionado para um site externoNesse momento, o interessado definirá o valor desejado e o prazo para pagamento. Os valores disponíveis e a quantidade de parcelas podem variar dependendo da instituição.
Depois disso, a instituição realizará as análises cadastrais e de crédito. No caso de empréstimos com garantia, podem ser exigidas etapas adicionais, como a avaliação do imóvel ou a vistoria do veículo.
Com a aprovação da análise cadastral, o cliente precisará assinar o contrato antes de receber o valor. Diferente do financiamento, o crédito do empréstimo pode ser utilizado conforme a vontade do cliente.
Quais as consequências de não quitar o empréstimo na data certa ou de atrasar as parcelas?
O tomador do empréstimo pode optar por pagar o valor solicitado em parcelas. Como já explicado, o número de pagamentos mensais pode ser acordado com a instituição financeira.
Também é fundamental definir a data de vencimento das parcelas. Mas o que ocorre se o empréstimo não for quitado no prazo? Esse é um aspecto que o contratante deve acompanhar com cuidado.
Não pagar as parcelas na data correta ou atrasar o pagamento pode gerar problemas a curto prazo. Veja a seguir algumas das possíveis consequências dessa situação:
Juros e multas
Quando o empréstimo não é quitado corretamente, isso pode provocar problemas como o aumento do valor total a ser pago. Isso acontece porque os juros podem se acumular com o passar do tempo.
A instituição financeira pode cobrar juros de mora (também chamados de juros moratórios) sobre o valor em atraso, considerando o período em que o pagamento não foi efetuado, por exemplo.
Com certeza, essa nova taxa não altera os juros do empréstimo. Além disso, as multas por atraso também colaboram para o aumento do valor devido.
Redução do score de crédito e inscrição no “nome sujo”
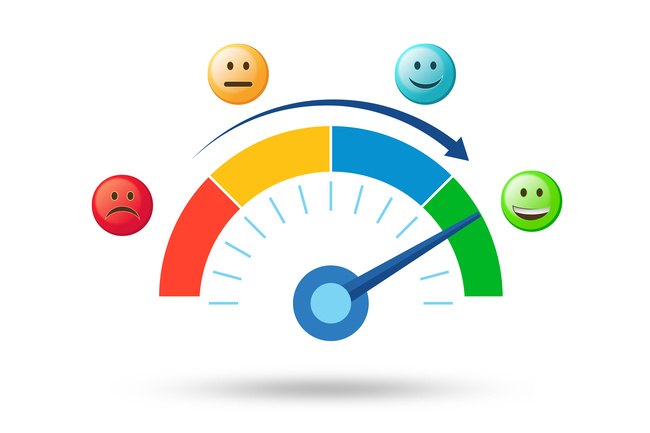
Você sabe o que é o score de crédito? Essa pontuação indica o perfil financeiro das pessoas, sendo calculada por birôs especializados. O atraso no pagamento do empréstimo pode prejudicar essa nota.
Um dos principais fatores para definir o score é o pagamento em dia das dívidas. Por isso, atrasos nas parcelas resultam na diminuição da pontuação.
Vale lembrar que o score de crédito é uma das informações avaliadas na análise de crédito. Por isso, manter uma boa ou excelente pontuação é essencial.
Além disso, deixar de quitar um empréstimo pode resultar na negativação do seu nome, pois a instituição reporta a dívida aos birôs de crédito.
Complicações para conseguir novos serviços
Quem atrasa o pagamento das parcelas pode ter o nome negativado e um score de crédito reduzido. Esses fatores tornam mais difícil conseguir novos créditos.
Hoje em dia, diversas empresas realizam uma análise de crédito para avaliar o histórico financeiro dos clientes. Por isso, é fundamental que o devedor mantenha o “nome limpo” e uma boa pontuação no score.
Contato com empresas de cobrança
Ao deixar de pagar o empréstimo, é possível que algumas empresas de cobrança entrem em contato com o devedor, utilizando e-mail, telefone ou outros meios.
Essa situação perdura até que o devedor quite o débito. Um ponto positivo é que, durante a negociação, podem surgir condições de pagamento mais vantajosas.
Existe a chance do caso ser levado à justiça?
O atraso no pagamento do empréstimo pelo tomador pode resultar em um processo judicial? Sim, já que a instituição financeira tem o direito de registrar um protesto em cartório.
Em situações mais graves, o credor pode recorrer à justiça contra o devedor, o que pode acarretar a apreensão de bens e gerar custos adicionais para o cliente.
Empréstimo com garantia: quais são as consequências do não pagamento ou atraso nas parcelas?
Muitas pessoas têm dúvidas sobre as consequências de não pagar um empréstimo com garantia que contrataram. Essa modalidade apresenta algumas particularidades em comparação ao empréstimo pessoal comum.
Nesse tipo de empréstimo, o cliente pode usar o dinheiro como desejar. No entanto, é preciso oferecer um bem como garantia do pagamento. Além disso, as parcelas devem ser pagas nas datas acordadas.
Se as parcelas não forem pagas, o nome do cliente poderá ser incluído em cadastros de inadimplentes. Em situações mais graves, a instituição financeira pode executar a garantia, apreendendo o bem oferecido.
Como agir caso algumas parcelas do meu empréstimo estejam atrasadas?
Se você está com uma ou mais parcelas do seu empréstimo atrasadas, não precisa entrar em pânico. Uma opção é fazer a renegociação do empréstimo.
Essa alternativa está disponível em várias instituições financeiras. Com ela, é possível ajustar um novo prazo para pagar a dívida, além de outras facilidades.
EMPRÉSTIMO
SuperSim
No empréstimo SuperSim, o interessado pode fazer o pagamento em até 12 vezes e solicitar sem sair de casa.
QUERO SABER MAIS * Você será direcionado para um site externo
SuperSim
QUERO SABER MAIS Você será direcionado para um site externoComo evitar atrasos no pagamento das parcelas?
Se você fez um empréstimo e quer evitar que as dívidas se acumulem, existem algumas estratégias que ajudam a garantir o pagamento das parcelas em dia.
Uma forma eficaz é organizar suas finanças e reservar um valor fixo para as parcelas do empréstimo. Também é indicado configurar um alerta no celular ou no computador.
Assim, você evita esquecer o prazo de pagamento. Além disso, utilizar o débito automático (quando disponível) é uma alternativa prática.